Sommaire
- Un régime mis sous tension, pas démantelé
- L'article 84 a tout changé : la fiscalité de sortie
- Les ajustements 2026 : prélèvements sociaux et concurrence Jeanbrun
- Les arbitrages que le conseiller doit poser
- Les frottements fiscaux qui s'accumulent
- Conseiller en 2026 : les questions à poser au client
- Le risque politique reste l'angle aveugle
Le débat parlementaire de l'automne 2025 a entretenu la rumeur d'une fin du régime. Le sous-amendement n°I-3969, déposé le 14 novembre par Iñaki Echaniz et plafonnant l'amortissement LMNP à 2 % par an, a fait trembler tout l'écosystème de la gestion locative. Il n'a pas été retenu dans la version finale du texte sur lequel le gouvernement a engagé sa responsabilité. La loi de finances pour 2026, promulguée le 19 février 2026 et entrée en vigueur le 21 février, ne touche pas au régime de la location meublée non professionnelle. Pour autant, le LMNP de 2026 n'est plus celui de 2024. La vraie réforme s'est faite un an plus tôt, dans la discrétion d'un article 84 de la loi de finances pour 2025. Et c'est elle qui change l'équation patrimoniale.
Un régime mis sous tension, pas démantelé
Tour d'horizon de ce qui reste, de ce qui a sauté, et de ce qui a été ajouté autour. Trois textes structurent désormais la fiscalité du meublé : la loi du 19 novembre 2024 dite « loi Le Meur » sur les meublés de tourisme, la loi de finances pour 2025 du 14 février 2025 qui a réformé la plus-value LMNP, et la loi de finances pour 2026 du 19 février 2026 qui a créé le statut de bailleur privé. Aucune n'a aboli le régime. Ensemble, elles redessinent ses contours.
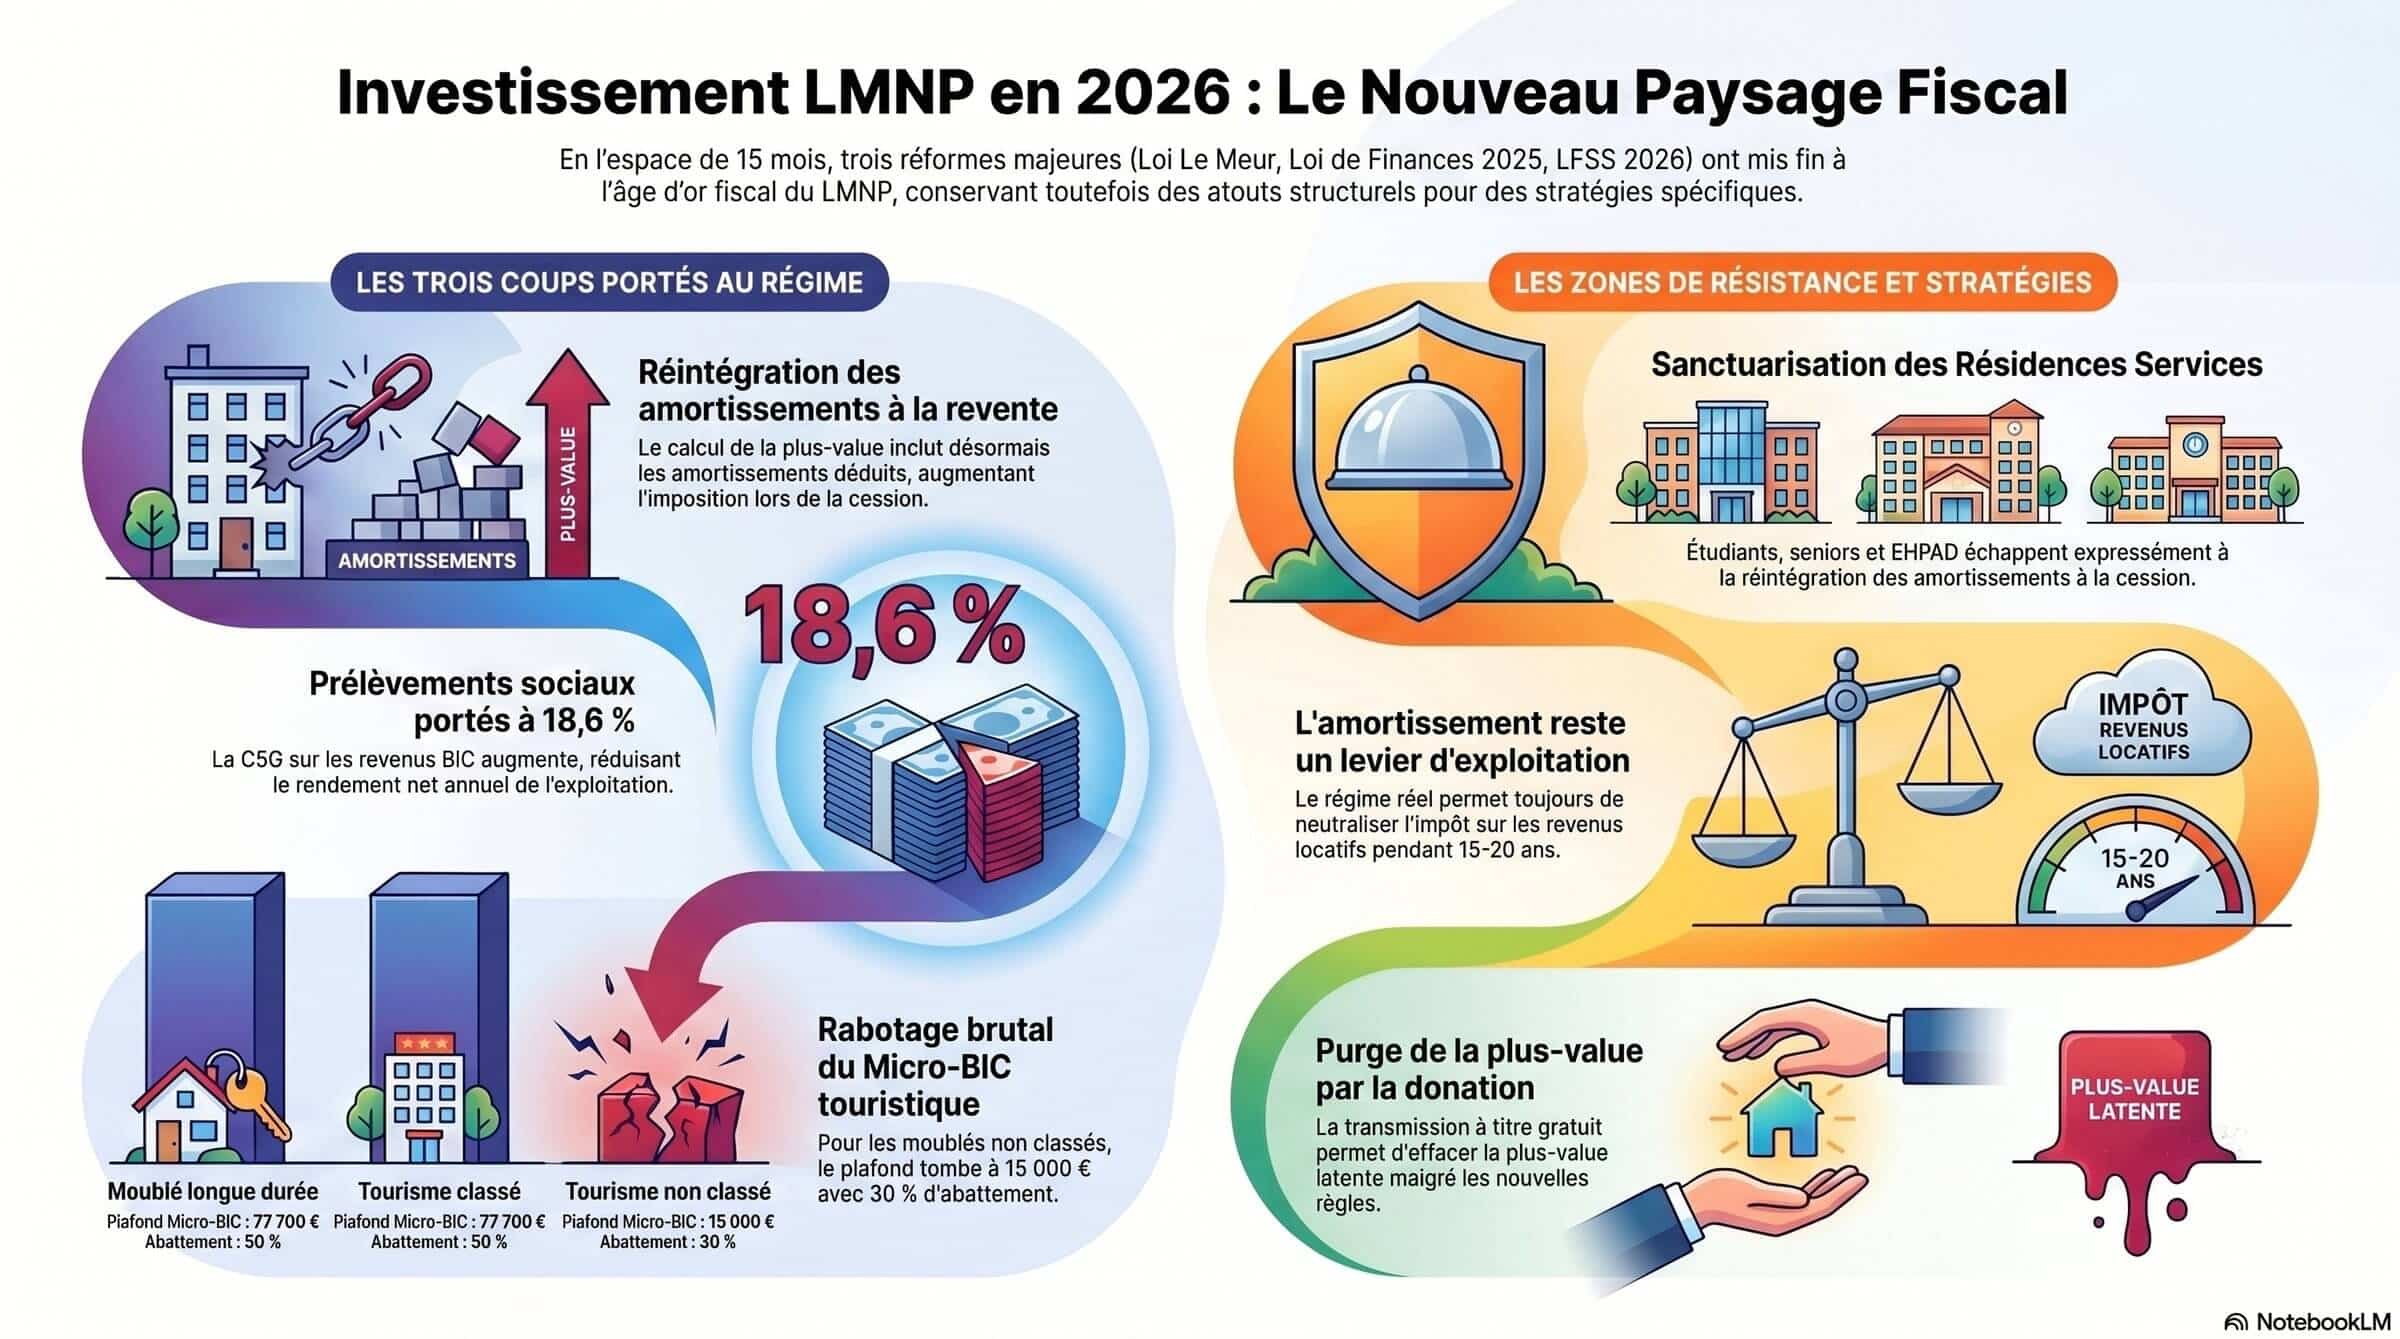
Le seuil de bascule LMNP/LMP reste inchangé : 23 000 € de recettes annuelles et recettes supérieures aux autres revenus d'activité du foyer fiscal. Tant que l'une des deux conditions fait défaut, le statut non professionnel s'applique. Le micro-BIC longue durée conserve son plafond de 77 700 € pour les revenus 2025 (déclarés au printemps 2026), revalorisé à 83 600 € pour les revenus 2026 dans le cadre de la revalorisation triennale. L'abattement de 50 % est maintenu. Le régime réel demeure ouvert sur option, avec son architecture historique : déduction des charges effectives et amortissement comptable du bâti et du mobilier.
La pierre angulaire du régime — l'amortissement — a été préservée. Pas de plafonnement à 2 %, pas de durcissement de la base amortissable, pas de modification de la méthode par composants. Le bâti reste amorti sur 25 à 40 ans selon le composant, le mobilier sur 5 à 10 ans, dans les conditions définies par le BOFiP-Impôts. Pour les loueurs longue durée — étudiants, seniors, baux mobilité, baux d'habitation classiques — la fiscalité courante n'a pas bougé en 2026.
L'article 84 a tout changé : la fiscalité de sortie
La vraie rupture ne se trouve ni dans la loi Le Meur ni dans la loi de finances pour 2026. Elle est ailleurs : dans l'article 84 de la loi n°2025-127 du 14 février 2025, applicable depuis le 15 février 2025 et codifié à l'article 150 VB du CGI. La mesure est simple à formuler, lourde de conséquences. Les amortissements déduits pendant la détention sont désormais réintégrés dans le calcul de la plus-value lors de la cession.
Avant cette réforme, le LMNP cumulait deux logiques juridiquement contradictoires. Pendant l'exploitation, le régime BIC autorisait l'amortissement comptable du bien — logique professionnelle. À la cession, la plus-value relevait du régime des particuliers : prix de vente moins prix d'achat, sans tenir compte des amortissements pratiqués. Une entreprise classique réintègre toujours ses amortissements lors de la cession d'une immobilisation. Le LMNP, lui, n'a longtemps rien réintégré du tout. C'était l'aberration que dénonçait depuis des années la Cour des comptes dans ses rapports successifs sur les niches fiscales. Le législateur a fini par y mettre bon ordre.
L'effet est mécanique. Prenons un cas concret. Un investisseur acquiert en 2014 un studio meublé à 250 000 €. Il l'amortit pendant douze ans au régime réel pour un cumul de 80 000 €. Il revend en 2026 à 350 000 €.
| Calcul | Avant l'article 84 | Depuis le 15 février 2025 |
|---|---|---|
| Plus-value brute | 350 000 − 250 000 = 100 000 € | 350 000 − (250 000 − 80 000) = 180 000 € |
| Imposition (19 % IR + 17,2 % PS, hors abattements) | 36 200 € | 65 160 € |
| Surcoût | — | + 28 960 € |
Les abattements pour durée de détention restent applicables — exonération totale d'IR à 22 ans, de prélèvements sociaux à 30 ans — et c'est ce qui sauve la pertinence du régime à long terme. Mais pour une cession à dix ou douze ans, l'effet de ciseau est brutal. Les résidences étudiantes, seniors, EHPAD et établissements pour personnes handicapées exploitées sous bail commercial échappent à la réintégration : le législateur a voulu préserver ces niches utiles à des secteurs structurellement déficitaires en offre.
Reste un point que la doctrine n'a pas formellement tranché : la réintégration porte-t-elle uniquement sur les amortissements du bâti, ou couvre-t-elle aussi ceux du mobilier et des frais d'acquisition ? Le texte vise l'ensemble, mais une réponse ministérielle du 24 mars 2026 a confirmé que tous les amortissements pratiqués depuis l'acquisition étaient concernés, y compris ceux antérieurs à 2025. Pas de droit acquis, donc, pour les détenteurs historiques.
Les ajustements 2026 : prélèvements sociaux et concurrence Jeanbrun
La loi de finances pour 2026 ne touche pas au LMNP. C'est en revanche la loi de financement de la Sécurité sociale, adoptée le 16 décembre 2025 et promulguée le 30 décembre, qui apporte un ajustement souvent négligé. Une nouvelle « contribution financière pour l'autonomie » porte la CSG de 9,2 % à 10,6 %, soit une hausse de 1,4 point. Conséquence : les prélèvements sociaux sur les revenus BIC du LMNP passent de 17,2 % à 18,6 % au 1er janvier 2026. Les plus-values immobilières, elles, restent à 17,2 %. À taux marginal d'imposition élevé, l'écart de pression fiscale entre régime réel optimisé (qui peut neutraliser la base) et micro-BIC à plein taux s'accroît mécaniquement.
Le second événement, plus visible, est la création du statut du bailleur privé. Inscrit à l'article 47 de la loi n°2026-103 du 19 février 2026, baptisé « Relance logement » et désormais connu sous le nom de dispositif Jeanbrun, il ouvre l'amortissement à la location nue — terrain historique du LMNP. Le bien doit être situé dans un immeuble collectif, neuf ou ancien lourdement rénové (travaux représentant au moins 30 % du prix d'acquisition pour atteindre la classe DPE C), loué nu en résidence principale du locataire pendant neuf ans minimum, à des loyers plafonnés selon trois niveaux : intermédiaire, social ou très social.
L'amortissement est calculé sur 80 % du prix d'acquisition, à des taux annuels compris entre 3,5 % et 5,5 % selon le niveau de loyer pratiqué, dans la limite d'un plafond global de 8 000 à 12 000 € par an et par foyer fiscal. Le déficit foncier généré peut s'imputer sur le revenu global dans la limite de 10 700 € par an. Le dispositif s'applique aux acquisitions réalisées entre le 21 février 2026 et le 31 décembre 2028.
| Critère | LMNP au réel | Statut bailleur privé (Jeanbrun) |
|---|---|---|
| Type de location | Meublée | Nue, résidence principale |
| Catégorie fiscale | BIC | Revenus fonciers |
| Base amortissable | Bâti hors terrain (méthode par composants) | 80 % du prix, hors terrain |
| Taux d'amortissement | 2,5 % à 4 % selon composants | 3,5 % à 5,5 % selon niveau de loyer |
| Plafond annuel | Aucun (limité au résultat avant amortissements) | 8 000 à 12 000 € selon niveau de loyer |
| Imputation sur revenu global | Non (sauf LMP) | Oui, via déficit foncier dans la limite de 10 700 € |
| Engagement de location | Aucun | 9 ans |
| Plafonds de loyers et ressources | Aucun | Oui |
| Réintégration des amortissements à la cession | Oui (depuis 2025) | Oui (droit commun) |
Un point capital pour les conseillers : contrairement à ce que laissent entendre certains supports commerciaux, les amortissements Jeanbrun sont également réintégrés dans la plus-value à la revente, par application des règles de droit commun des plus-values immobilières des particuliers. Le dispositif n'offre aucun privilège fiscal de sortie. La sécurité juridique repose ailleurs : sur le caractère cadré du dispositif, qui ne peut juridiquement être remis en cause rétroactivement pour les engagements pris pendant la fenêtre 2026-2028.
Les arbitrages que le conseiller doit poser
Le LMNP n'a pas perdu son intérêt. Il a perdu sa simplicité. Avant 2025, l'arbitrage était binaire : meublé ou nu. Désormais, le conseil patrimonial impose de croiser au moins quatre variables.
1. La durée de détention prévue
C'est la variable maîtresse depuis l'article 84. En dessous de dix ans, l'effet de réintégration est massif et peut neutraliser l'avantage acquis pendant l'exploitation. Entre dix et vingt ans, la rentabilité dépend du couple amortissement déduit / taux marginal du client. À partir de vingt-deux ans, les abattements pour durée de détention amputent la plus-value imposable et restaurent l'attractivité du régime ; à trente ans, l'exonération est totale, prélèvements sociaux compris. La logique patrimoniale long terme — détention jusqu'à transmission par exemple — efface largement la réforme. Les amortissements ne sont pas réintégrés en cas de donation ou de succession, qui purgent juridiquement la plus-value latente.
2. Le type de bien
Les résidences services restent l'angle mort de la réforme. Étudiantes, seniors, EHPAD : intégralité des avantages historiques préservée, plafond micro-BIC à 77 700 €, abattement à 50 %, et exemption de la réintégration. Pour un client cherchant un investissement de cash-flow sans gestion locative, le bail commercial avec exploitant reste une option défendable. Réserve majeure : la qualité de l'exploitant et la solidité du bail conditionnent tout. Un opérateur qui renégocie à la baisse en cours de bail, ou qui dépose son bilan, peut transformer le rendement contractuel en zone de turbulences.
3. Le profil de location
La loi du 19 novembre 2024, dite loi Le Meur, a divisé le marché du meublé en deux. Le tourisme non classé est devenu une zone fiscalement hostile : plafond micro-BIC ramené à 15 000 €, abattement de 30 %. Au-delà, passage automatique au régime réel avec toutes ses obligations comptables. À cela s'ajoute, pour les communes qui le décident, un encadrement strict du nombre de jours, des autorisations préalables et des quotas. L'enregistrement obligatoire via le portail national Declaloc, opérationnel au plus tard le 20 mai 2026, généralise la traçabilité. Sanctions : jusqu'à 10 000 € pour défaut d'enregistrement, 20 000 € pour fausse déclaration. Le meublé classé, lui, conserve un plafond de 77 700 € et un abattement de 50 %. Le classement, autrefois facultatif, devient une variable d'arbitrage à part entière.
4. Le seuil de bascule en LMP
Un détail qui ressort souvent en entretien client : la condition des 23 000 € s'apprécie au niveau du foyer fiscal, pas du contribuable. Un couple avec deux biens chacun peut basculer en LMP sans en avoir conscience, dès lors que le cumul franchit le seuil et que ces recettes dépassent les autres revenus d'activité du foyer. La conséquence est lourde : affiliation à la SSI (Sécurité sociale des indépendants) avec cotisations minimales d'environ 1 250 € par an, cotisations assises sur le bénéfice à hauteur d'environ 30 %, intégration possible du bien dans l'IFI, mais aussi accès au régime des plus-values professionnelles avec ses propres mécanismes d'exonération (article 151 septies, septies B). Le passage en LMP n'est pas mécaniquement défavorable. Subi, il l'est presque toujours. Anticipé, il peut s'avérer pertinent pour des patrimoines locatifs significatifs.
La loi de finances 2026 a par ailleurs modifié la situation des non-résidents à son article 53 : l'automaticité du basculement en LMP pour les expatriés est levée. Désormais, les revenus professionnels perçus à l'étranger soumis à un impôt équivalent à l'IR français entrent dans la comparaison. Un expatrié peut donc rester LMNP si ses recettes meublées représentent moins de 50 % de ses revenus professionnels globaux, là où le droit antérieur le requalifiait quasi-mécaniquement.
Les frottements fiscaux qui s'accumulent
La fiscalité du LMNP ne se limite pas à l'IR et aux prélèvements sociaux sur les loyers. Le bailleur meublé, en sa qualité de mini-entrepreneur au sens fiscal, subit une superposition de petites taxes que beaucoup de propriétaires découvrent tard.
- Cotisation foncière des entreprises (CFE) : successeur de la taxe professionnelle, due chaque année en décembre. Forfaitaire jusqu'à un certain niveau de chiffre d'affaires. Compter 200 à 800 € selon la commune et la valeur locative. Non envoyée par courrier — à récupérer sur l'espace impots.gouv.fr, faute de quoi la majoration de 10 % tombe automatiquement.
- Taxe foncière : due par tout propriétaire, déductible au régime réel.
- Taxe d'habitation sur les résidences secondaires : à nouveau exigible sur les meublés de tourisme dès lors que le propriétaire conserve la disposition du bien à un moment quelconque de l'année. Un arrêt récent du Conseil d'État a rappelé une jurisprudence ancienne que l'administration a réactivée. Le seul moyen de l'écarter : un mandat exclusif à une agence interdisant au propriétaire de mettre les pieds dans le logement, configuration rare en pratique. L'administration croise désormais les déclarations « gérer mes biens immobiliers » avec les consommations Linky pour identifier les périodes d'occupation personnelle.
- Cotisations sociales sur le meublé de tourisme au-delà de 23 000 € de recettes : seuil souvent franchi sans déclaration. Le passage à l'URSSAF est complexe et beaucoup de propriétaires « oublient ». Le contrôle se renforce : depuis janvier 2026, l'URSSAF mène une campagne nationale de régularisation jusqu'en avril.
L'addition de ces frottements modifie le calcul de rentabilité affiché par les vendeurs de programmes neufs. Un rendement brut de 5,5 % peut tomber à 3,8 % une fois ces frais intégrés, sans même parler de la vacance locative ou des travaux d'entretien.
Conseiller en 2026 : les questions à poser au client
Le LMNP reste pertinent. Mais il ne se vend plus comme avant. Le pitch « zéro impôt pendant vingt ans » ne tient plus la route : il est techniquement vrai pendant l'exploitation, faux à la cession, et ignore complètement la dimension de timing. Trois questions structurantes méritent désormais d'ouvrir l'entretien.
Quelle est la durée de détention envisagée ? Si le client raisonne sur dix ans et imagine une revente arbitrée, l'arbitrage entre LMNP et location nue redevient ouvert. La location nue conserve l'avantage d'une plus-value calculée sans réintégration. Le statut bailleur privé pousse plus loin : amortissement comparable, déficit foncier imputable, et sur le papier la même réintégration à la cession — mais avec un horizon contractuel de neuf ans qui correspond mieux aux clients de cible intermédiaire.
Quelle est la cohérence avec la stratégie patrimoniale globale ? Le LMNP long terme prend tout son sens dans une logique de transmission : amortissements purgés à la succession, valeur transmise non grevée fiscalement, démembrement possible. Pour le client retraité qui cherche un complément de revenus avec sortie programmée à dix ans, la question se pose différemment.
Le bien tient-il sans son enveloppe fiscale ? C'est la question la plus utile et la moins posée. Le Pinel a laissé un cimetière de logements suracquis en zone B2, dont la moins-value à la revente a effacé l'avantage fiscal initial. Le LMNP en résidence services peut emprunter le même chemin si la qualité d'emplacement, la densité locative et la solidité du gestionnaire ne sont pas vérifiées en amont. La fiscalité doit rester la cerise — jamais le gâteau.
Le risque politique reste l'angle aveugle
Le sous-amendement Echaniz n'a pas été retenu, mais son existence même indique la direction du vent. Le rapport remis à l'été 2025 sur le statut du bailleur privé proposait de neutraliser l'arbitrage entre nu et meublé — soit en alignant la fiscalité du nu sur celle du meublé (ce que fait Jeanbrun à la marge), soit en supprimant l'amortissement LMNP. La Cour des comptes a estimé à plusieurs milliards d'euros le coût budgétaire annuel du régime. Dans une période où l'État cherche tous les leviers de recettes, la pression structurelle ne va pas baisser.
Le calendrier législatif lui-même devient un facteur de risque. Le PLF 2026 a été rejeté en première lecture à l'Assemblée le 21 novembre 2025, adopté au Sénat le 15 décembre, sa CMP a échoué le 19 décembre, et il a fallu trois recours à l'article 49.3 et six motions de censure rejetées pour aboutir à la promulgation du 19 février 2026. Cette instabilité institutionnelle complique la planification fiscale long terme et favorise des modifications de dernière minute, parfois rétroactives. Un investisseur qui s'engage en 2026 sur du LMNP doit intégrer cette volatilité dans son chiffrage. La doctrine fiscale, comme l'a rappelé la réponse ministérielle du 24 mars 2026, peut s'appliquer aux amortissements antérieurs à la réforme. Le principe de non-rétroactivité protège la déduction de l'année concernée, pas le mode de calcul de la plus-value future.
Pour un conseiller, cela impose une discipline nouvelle : intégrer dans chaque chiffrage un scénario de durcissement supplémentaire — plafonnement à 2 % de l'amortissement, suppression du régime micro-BIC longue durée, alignement complet avec les revenus fonciers. Aucun de ces scénarios n'est probable à court terme. Aucun n'est exclu à cinq ans. Le client qui découvre la réforme par voie de presse en 2028 et reproche à son conseiller de ne pas l'avoir averti pose un risque réputationnel concret. Le mentionner dans la note de présentation, même brièvement, c'est se prémunir contre l'effet retour.
Les architectures alternatives méritent désormais d'être positionnées en second rideau. La SCI à l'IS, longtemps écartée pour son traitement défavorable des plus-values, retrouve un certain intérêt dans les patrimoines locatifs significatifs : l'amortissement existe nativement, la trésorerie capitalise dans la société, la transmission se prépare via la donation de parts. Le coût d'entrée est plus élevé — comptabilité commerciale, IS sur les loyers, frottement à la sortie — mais la stabilité juridique du cadre IS échappe largement aux secousses législatives sur les niches des particuliers. Pour un client qui construit un patrimoine de plusieurs immeubles avec un horizon de vingt ans et plus, l'arbitrage LMNP / SCI à l'IS / statut bailleur privé devient un vrai sujet de conseil patrimonial intégré, pas un automatisme.
Le LMNP de 2026 n'est plus un produit d'optimisation. C'est devenu une stratégie patrimoniale qui ne se prête plus au standard. La complexification est la nouvelle norme. Pour les conseillers, c'est un appel d'air : le client autonome qui s'organisait via une plateforme low-cost trouvera demain mille raisons de chercher une expertise. À condition que celle-ci soit calibrée sur la fiscalité de 2026, pas sur les réflexes de 2022.