Sommaire
- Le résidentiel pousse, mais l'écart de rendement se mérite
- Un marché à deux vitesses, et l'écart se creuse
- L'ILC sous zéro : ce que cela change dans un business plan
- La loi du 26 mai 2026 a rééquilibré le bail commercial
- Ce que le locataire paie, ce que le bailleur garde
- On n'achète pas un rendement, on achète un compte de résultat
- Commerces, entrepôts, hôtels : ce qui tient
- Self-stockage, coworking, data centers : trois promesses à retraiter
- Structurer : IR, IS, et le point d'inflexion de 2026
- Le crowdfunding n'est pas la porte d'entrée
- La sensibilité aux taux reste le juge de paix
Pour la première fois depuis 2020, l'indice des loyers commerciaux recule. Au premier trimestre 2026, l'ILC s'établit à 135,26, en baisse de 0,45 % sur un an. Le chiffre paraît anodin. Ce qu'il signale l'est beaucoup moins : la jambe la plus confortable du business plan de l'immobilier commercial, le loyer qui progresse tout seul, vient de céder. Et pendant que l'indice passait sous zéro, une loi de simplification rééquilibrait le bail commercial au profit du preneur, et la BCE relevait ses taux pour la première fois en trois ans.
Le résidentiel pousse, mais l'écart de rendement se mérite
Le flux d'investisseurs particuliers vers l'immobilier commercial ne doit rien au hasard. Il est d'abord la conséquence d'un empilement de contraintes sur l'habitation. Les logements classés G sont interdits à la location depuis le 1er janvier 2025, les F le seront au 1er janvier 2028, les E au 1er janvier 2034. La réforme du mode de calcul du DPE entrée en vigueur le 1er janvier 2026 a certes fait sortir environ 850 000 logements du statut de passoire sans le moindre coup de truelle, en abaissant le coefficient de conversion de l'électricité. Elle ne change rien à la trajectoire.
S'y ajoute le rationnement du crédit. Réuni le 3 mars 2026, le Haut Conseil de stabilité financière a confirmé le maintien de ses règles : taux d'effort plafonné à 35 % assurance comprise, durée limitée à 25 ans, marge de flexibilité de 20 % de la production trimestrielle. Aucun assouplissement, malgré la pression des courtiers.
C'est là que se loge l'argument le plus répété des vendeurs de murs : la norme HCSF vise le crédit immobilier consenti aux particuliers. Une acquisition portée par une SCI ou une SAS et traitée par la banque comme un financement professionnel sort du champ. L'argument est exact, mais il faut le manier avec précaution. Aucune banque n'accorde de crédit sans regarder le reste à vivre, la régularité des revenus et la tenue des comptes. Sortir du cadre HCSF, ce n'est pas sortir de l'analyse de risque : c'est déplacer le curseur de la norme réglementaire vers la politique interne de l'établissement, avec une variance considérable d'un interlocuteur à l'autre.
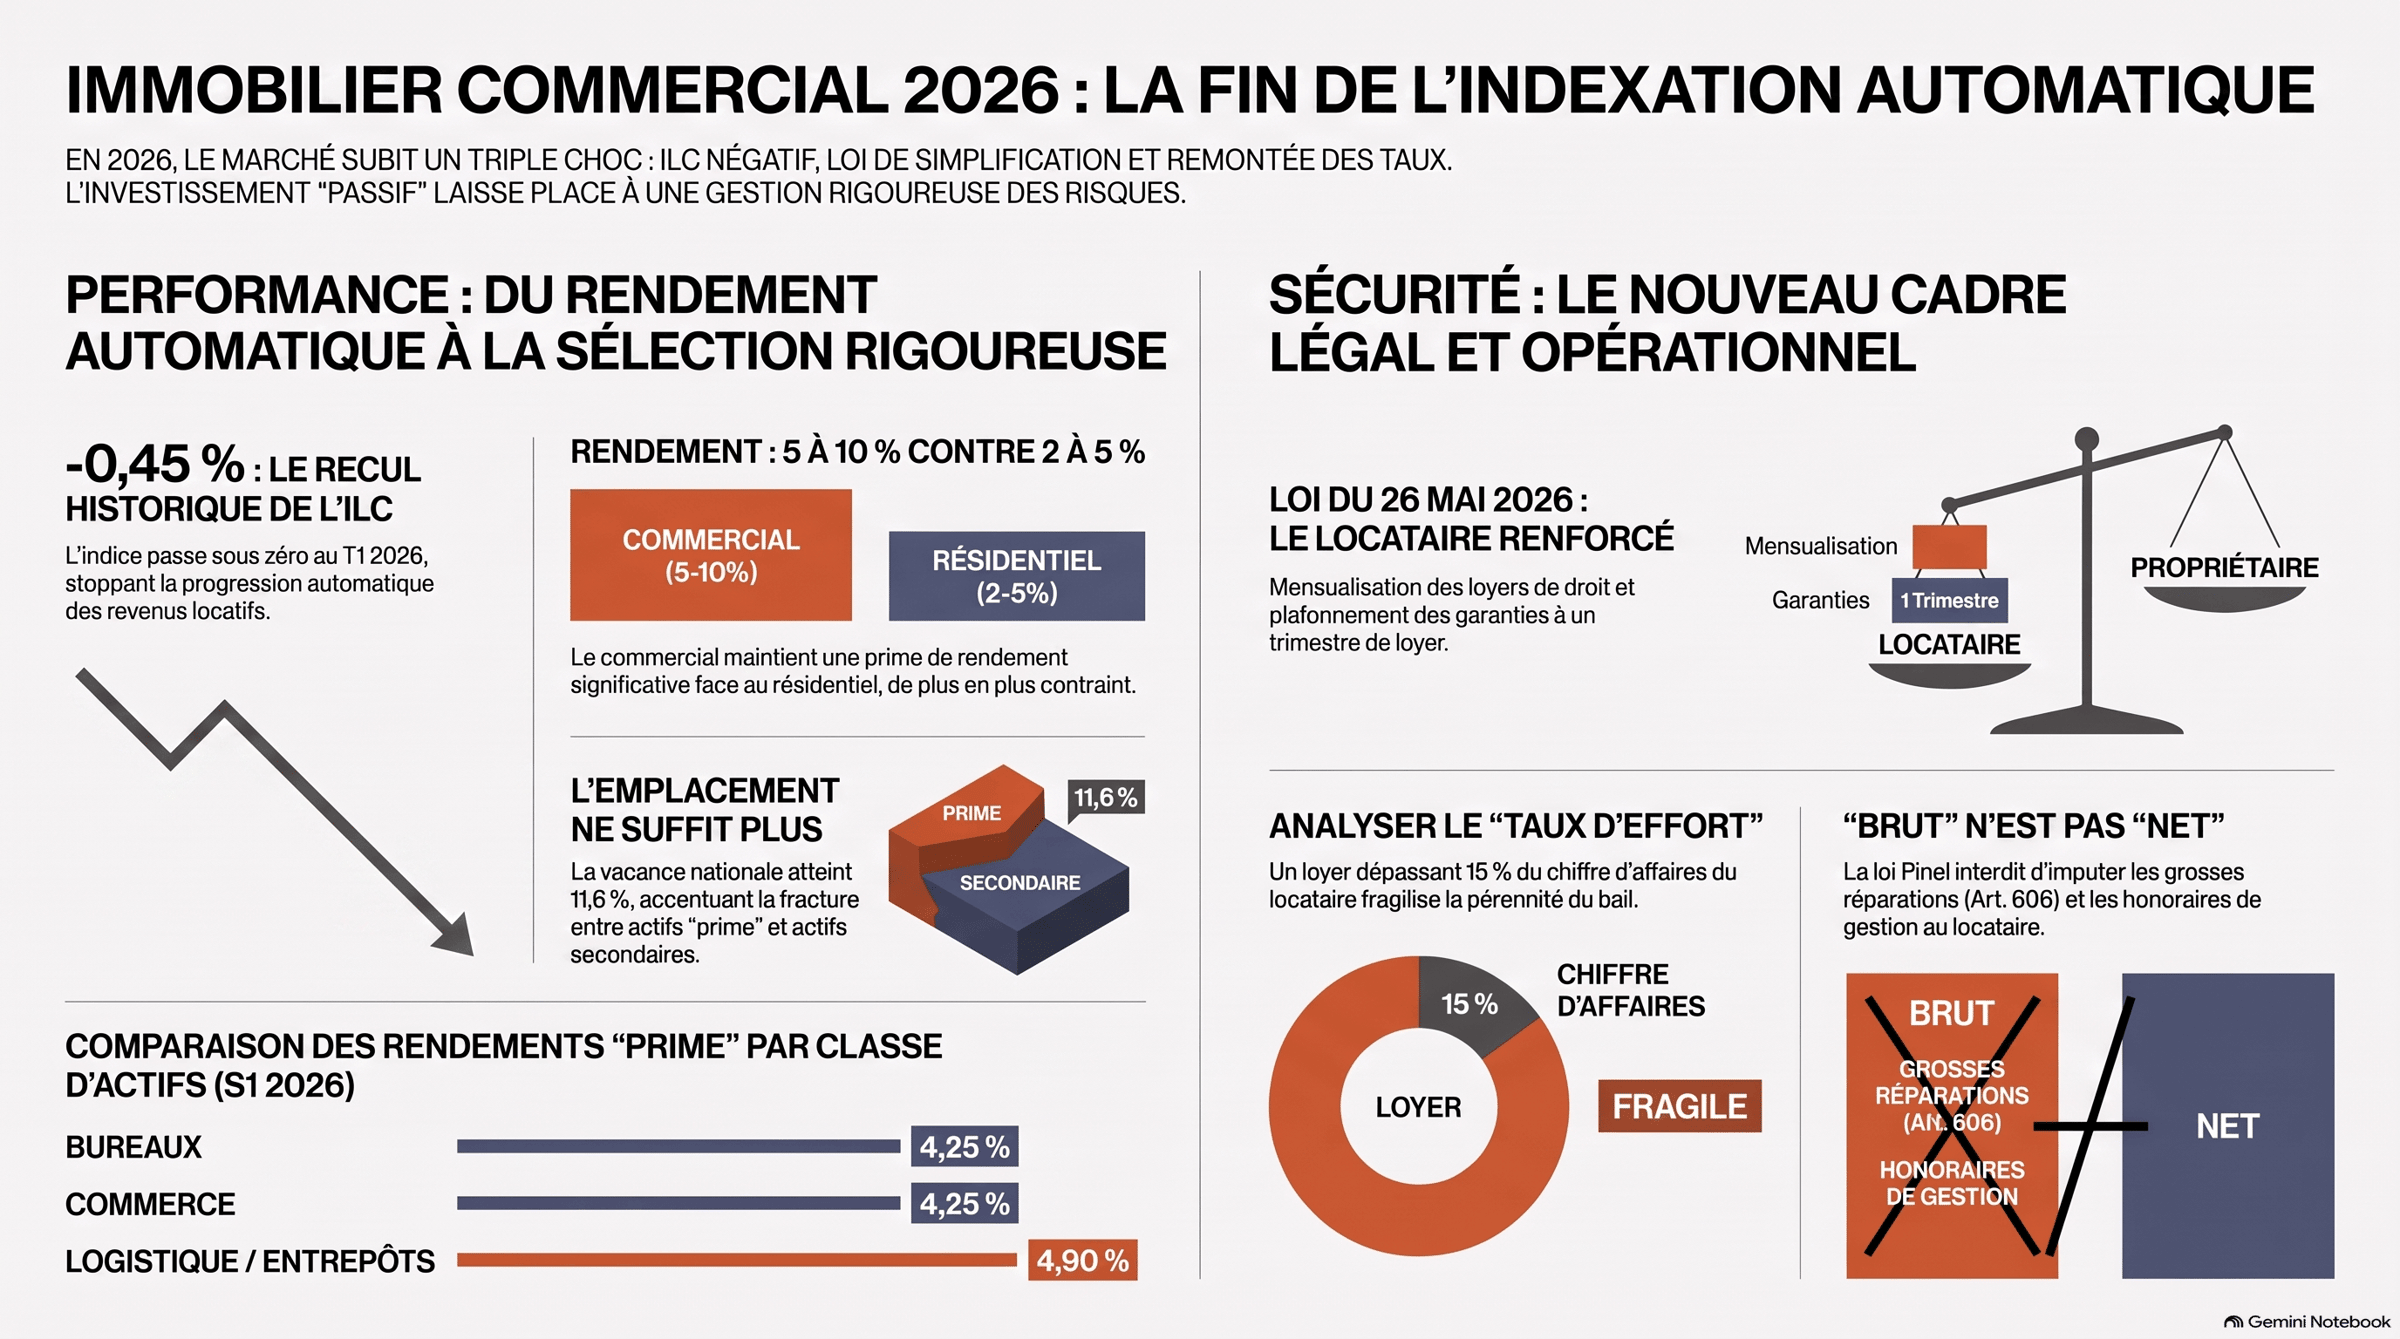
Reste l'écart de rendement, qui est réel. Là où le résidentiel se traite entre 2 et 5 % brut dans les grandes villes, l'immobilier commercial affiche couramment 5 à 10 %. Et l'écart entre brut et net y est faible, ce qui n'est pas le cas en habitation. La cause structurelle de cette prime n'est pas le risque, ou pas seulement : c'est une barrière de compétence. Estimer le loyer de marché d'un studio parisien est à la portée de tout le monde. Estimer celui du local vide d'à côté ne l'est pas. Moins de demande, donc moins cher, donc plus rentable.
Un marché à deux vitesses, et l'écart se creuse
Le premier semestre 2026 offre une photographie trompeuse. Selon JLL, les volumes d'investissement en immobilier commercial atteignent 6,6 milliards d'euros, en hausse de 9 % sur un an. Retirez la cession du portefeuille industriel Proudreed à Blackstone pour 2,3 milliards, et les volumes plongent de 29 %. Neuf transactions supérieures à 100 millions concentrent 63 % du semestre. Le nombre d'opérations, lui, recule de 25 %.
Le commerce s'en sort mieux que le reste, avec près de 1,8 milliard investi, stable sur un an. Mais 68 % de ce volume tient à trois transactions au-delà de 200 millions, dont l'acquisition de l'immeuble Le Marignan sur les Champs-Élysées par Black Swan auprès d'Icade, pour 432 millions d'euros. La logistique, elle, s'effondre à 433 millions, en repli de 71 %.
Côté valorisation, Cushman & Wakefield relève une décompression des taux prime au premier semestre, sous l'effet de la remontée des taux longs.
| Classe d'actifs | Taux de rendement prime (S1 2026) |
|---|---|
| Bureaux | 4,25 % |
| Commerce | 4,25 % |
| Entrepôts | 4,90 % |
| Locaux d'activité | 5,75 % |
| Marchés secondaires (actifs loués) | plus de 6 % |
Source : Cushman & Wakefield, marché de l'investissement France, S1 2026. Les rendements des marchés périphériques franciliens et régionaux ressortent 175 à 475 points de base au-dessus du QCA parisien.
La photographie locative est plus sombre. Le baromètre Codata réalisé avec la Fédération des acteurs du commerce dans les territoires porte la vacance commerciale nationale à 11,6 % tous formats confondus en 2025, contre 10,7 % un an plus tôt, troisième hausse annuelle consécutive. Le détail compte davantage que la moyenne : 11,7 % en pied d'immeuble, 16,8 % en centre commercial, 8,4 % en zone commerciale. Toutes les régions dépassent 10 %, sauf la Bretagne. Procos, de son côté, relevait en juin 2026 que sur un panel de 140 enseignes, 18 % du parc de magasins avait fermé depuis 2019.
Ces deux séries de chiffres racontent la même chose. Les actifs bien placés se traitent à des taux qui laissent peu de marge d'erreur, et tout le reste souffre. La moyenne nationale ne décrit aucun bien réel.
L'ILC sous zéro : ce que cela change dans un business plan
Selon l'Insee, l'ILC ressort à 135,26 au premier trimestre 2026, après 134,62 au quatrième trimestre 2025. En glissement annuel : -0,45 %, après -0,50 % et -0,45 % aux deux trimestres précédents. Trois trimestres négatifs d'affilée, une première depuis 2020.
Le contraste avec le cycle précédent est brutal. L'indice progressait de 6,69 % au premier trimestre 2023. Un bailleur qui a bâti son plan de financement d'immobilier commercial sur une indexation annuelle de 3 à 4 % pendant la période inflationniste doit aujourd'hui refaire ses calculs. Sur un loyer de 60 000 euros annuels indexé sur le premier trimestre, la révision 2026 retire environ 270 euros.
Deux nuances techniques, qui sont exactement celles que le conseil doit vérifier au bail :
- Révision triennale et indexation annuelle ne réagissent pas de la même façon. Sur trois ans, l'ILC progresse encore de 5,1 % (135,26 contre 128,68 au premier trimestre 2023). Une révision triennale calée sur ce trimestre reste positive. Une clause d'échelle mobile annuelle, non.
- L'ILC ne couvre pas tout. Il s'applique aux activités commerciales et artisanales. Les bureaux, les professions libérales et les activités tertiaires relèvent de l'ILAT. Un bail mal indexé est un bail dont la révision se conteste.
Pour un actif dont 80 % de la valorisation dépend du loyer, une indexation qui cesse de courir n'est pas un détail de gestion. C'est une modification du profil de rendement à horizon dix ans.
La loi du 26 mai 2026 a rééquilibré le bail commercial
La loi n° 2026-403 de simplification de la vie économique, publiée au Journal officiel le 27 mai et entrée en vigueur le lendemain, ne refond pas le statut des baux commerciaux. Elle en modifie cinq points, et tous vont dans le même sens. Les articles 61 à 63 méritent une lecture attentive avant toute recommandation.
- Mensualisation du loyer sur demande du preneur (nouvel article L. 145-32-1 du Code de commerce). Le locataire exerçant une activité de commerce de détail, de gros ou de prestation de services commerciale ou artisanale peut imposer le paiement mensuel, sous réserve d'être à jour de ses loyers et charges non contestés. Le texte est d'ordre public et s'applique aux baux en cours comme aux baux nouveaux.
- Plafonnement des garanties à un trimestre de loyer (article L. 145-40 complété). Le plafond vise non seulement le dépôt de garantie mais « la valeur des biens, des titres, des engagements et des garanties de toute nature ». La formule est large. Elle applique aux baux conclus ou renouvelés à compter du 26 mai 2026, pas aux baux en cours.
- Délais de restitution. Trois mois pour le dépôt de garantie à compter de la remise des clés, six mois pour les autres garanties.
- Transfert de l'obligation de restitution en cas de mutation. Elle pèse désormais sur le nouveau bailleur, et non plus sur celui qui a encaissé les fonds. La mutation rend caduques les autres garanties, nantissement et cautionnement compris, le cédant devant procéder aux mainlevées sous six mois. Applicable aux mutations intervenant à compter du 26 août 2026.
- Clauses « tunnel » consacrées (nouvel article L. 145-38-1). Le législateur valide les clauses encadrant, dans les mêmes proportions à la hausse et à la baisse, la variation annuelle de l'ILC retenue pour la révision.
- Clause résolutoire durcie pour le preneur défaillant (article L. 145-41). Pour obtenir des délais de paiement et la suspension des effets de la clause, le locataire doit désormais démontrer sa capacité à apurer sa dette et à reprendre le paiement intégral du loyer courant avant la première audience.
- Droit de préemption du preneur restreint (article L. 145-46-1). Le champ est défini limitativement : sont exclus les locaux à usage exclusif de bureaux et les entrepôts.
Trois lectures s'imposent pour un conseil. D'abord, l'affirmation selon laquelle « en immobilier commercial, on met les clauses que l'on veut » a vécu. Le statut était déjà largement d'ordre public, il l'est un peu plus. Ensuite, le plafonnement des garanties déplace la sélection : un bailleur qui ne peut plus empiler dépôt, caution du dirigeant et garantie à première demande deviendra plus exigeant à l'entrée sur la solidité financière du candidat. Enfin, le périmètre exact du plafond reste flou. Une garantie autonome bancaire, une lettre de confort ou une garantie intragroupe entrent-elles dans le trimestre ? Le contentieux tranchera. Le détail des mesures et leurs dates d'entrée en vigueur sont exposés sur le portail Entreprendre.
Une bonne nouvelle pour le bailleur au milieu de tout cela : la clause « tunnel » devient un outil de rédaction sérieux dans un environnement où l'indice peut osciller de +6,7 % à -0,5 % en trois ans.
Ce que le locataire paie, ce que le bailleur garde
L'argument « brut égale net » est le second pilier du discours commercial. Il est largement fondé, mais il n'est pas automatique : il dépend de la rédaction du bail et de la nature de l'immeuble.
Depuis la loi Pinel et son décret d'application, l'article R. 145-35 du Code de commerce interdit d'imputer au locataire :
- les grosses réparations de l'article 606 du Code civil (gros murs et voûtes, poutres, couvertures entières, murs de soutènement et de clôture) et les honoraires liés ;
- les travaux de vétusté ou de mise en conformité relevant de ces mêmes grosses réparations ;
- les impôts et taxes dont le bailleur est le redevable légal, la CET notamment. La taxe foncière et ses taxes additionnelles restent imputables, ce qui explique l'essentiel de l'écart avec le résidentiel ;
- les honoraires de gestion des loyers ;
- dans un ensemble immobilier, les charges et travaux relatifs aux locaux vacants ou imputables à d'autres locataires.
Le bail doit comporter un inventaire précis et limitatif des charges (article L. 145-40-2), assorti d'un état récapitulatif annuel. La forfaitisation et la mention d'un loyer « net de charges » sont proscrites. En pratique, un acquéreur qui n'exige pas l'inventaire et les trois derniers états récapitulatifs avant de signer achète un rendement affiché, pas un rendement constaté. Un ascenseur, un ravalement de façade ou une toiture à reprendre suffisent à transformer un 6,5 % brut en 5,5 % net sur l'exercice.
On n'achète pas un rendement, on achète un compte de résultat
C'est le point le plus mal compris par les primo-investisseurs. En résidentiel, l'acquéreur croise deux références : le prix au mètre carré et le loyer de marché. En immobilier commercial, la valorisation dépend presque entièrement du loyer capitalisé. Une erreur sur le loyer se transforme mécaniquement en erreur sur le prix. Un local affiché à 1 400 euros mensuels alors que le marché en vaut 1 000 se paie 40 % trop cher, et la correction arrive le jour où le locataire s'en va.
Les praticiens du secteur travaillent donc d'abord l'exploitation du preneur, avec deux repères.
Le taux d'effort, soit le loyer rapporté au chiffre d'affaires du locataire. Sur une boulangerie, qui reste le premier réflexe des courtiers pour un primo-investisseur, un commerce réalisant 350 000 à 400 000 euros de chiffre d'affaires supporte un loyer représentant 8 à 10 % de celui-ci sans difficulté. Au-delà de 12 à 15 %, la structure devient fragile et l'impayé n'est plus une hypothèse théorique.
Le rapport entre la valeur du fonds de commerce et le loyer annuel. Un restaurant en première ligne réalisant un million d'euros de chiffre d'affaires, dont le fonds a été acquis 700 000 euros pour un loyer de 72 000 euros, offre un ratio de 10. Ce ratio est une garantie économique : un locataire qui a immobilisé dix années de loyer dans son fonds ne prend pas le risque de perdre son bail. Et s'il devient défaillant, la cession du fonds joue en faveur du bailleur, l'avocat ou le notaire ayant l'obligation de séquestrer les arriérés de loyer et de les lui reverser avant toute distribution au cédant. L'information se vérifie en quelques minutes : nom de la société à l'adresse, historique des cessions.
Dernier point contre-intuitif : l'emplacement numéro un n'existe pas dans l'absolu, il existe pour une activité donnée. L'artère commerçante convient au glacier, au fleuriste et au prêt-à-porter. Une boulangerie, une supérette ou un kebab performent souvent mieux dans une zone résidentielle dense et sans concurrence, où le client ne prend pas sa voiture. La contrepartie est connue : la relocation sera plus facile dans l'artère principale, parce qu'une autre activité viendra toujours.
Commerces, entrepôts, hôtels : ce qui tient
Les fourchettes de place, telles que les pratiquent les courtiers spécialisés sur des murs occupés loués à leur valeur de marché, restent lisibles : de 5,5 à 7 % dans Paris intra-muros selon la qualité de l'emplacement, 7 à 8 % en première couronne, 8 à 10 % en deuxième couronne et dans le reste de la France.
Le commerce alimentaire et les produits de bouche demeurent le segment le plus sûr, avec la contrepartie logique : le local du boulanger se vend plus cher que celui du marchand de chaussures voisin, à qualité d'emplacement égale, et rapporte donc un peu moins. L'habillement indépendant, lui, continue de reculer. La restauration, les services et les loisirs tirent leur épingle du jeu en centre-ville.
Les entrepôts posent un problème d'accessibilité plus que de qualité. Un entrepôt bien desservi trouve toujours preneur, mais le marché est aujourd'hui atone et les tickets d'entrée dépassent la capacité d'un investisseur privé isolé.
L'hôtellerie française a vu son chiffre d'affaires hébergement progresser de 2 % en 2025, avec un RevPAR globalement stable. La polarisation y est spectaculaire : Paris affiche un taux d'occupation annuel de 82 %, en hausse de cinq points, et un RevPAR en progression de 5 %, quand l'Île-de-France hors Paris recule de 9 %, contrecoup post-Jeux olympiques doublé de l'arrivée de nouvelles capacités. Deloitte anticipe une progression modeste, de l'ordre de 1 %, en régions pour 2026. Acheter les seuls murs d'un hôtel donne 4,5 à 7 %. Capter la valeur réelle suppose de détenir murs et fonds, donc d'exploiter, donc de changer de métier.
Self-stockage, coworking, data centers : trois promesses à retraiter
Ces trois classes d'actifs reviennent systématiquement dans les argumentaires. Elles méritent chacune une correction.
Le self-stockage. Les rendements locatifs de 15 à 20 % évoqués ici ou là existent, mais ils rémunèrent une exploitation, pas un bail. La France compte entre 2 100 et 2 500 centres pour un taux d'occupation moyen autour de 86 %, et le rapport FEDESSA-CBRE situe les revenus moyens européens à 312,56 euros du mètre carré et par an, en hausse de 5,4 %. Le segment s'institutionnalise vite : Ardian a repris Atout-Box, Lockall a levé 155 millions d'euros auprès d'une filiale de Starwood Capital. Un investisseur qui aménage un entrepôt périphérique en boxes devient opérateur, avec le marketing, le taux de remplissage et la concurrence tarifaire qui vont avec. Ce n'est plus de l'immobilier passif.
Le coworking. L'idée de faire passer un plateau de bureaux de 6 à 12 % de rendement en le transformant en espace partagé est arithmétiquement défendable et opérationnellement exigeante. Le baromètre Ubiq publié en janvier 2026 recense environ 1,6 million de mètres carrés de bureaux flexibles en France. Sur 2025, les opérateurs ont ouvert 153 567 mètres carrés et fermé 123 324 mètres carrés, soit une croissance nette de 30 243 mètres carrés seulement. Le poste de travail parisien se négocie en moyenne 689 euros par mois, en baisse de 9 % depuis 2022. Le différentiel de rendement n'est pas un loyer, c'est une marge d'exploitation, avec le capex d'aménagement, le risque de remplissage, et une requalification fiscale à anticiper : des revenus de prestation de services relèvent des BIC, pas des revenus fonciers, ce qui heurte l'objet civil d'une SCI classique.
Les data centers. La demande est massive et documentée. Selon RTE, près de 18 GW de capacité avaient été réservés en mai 2026 pour environ 80 projets, contre une quarantaine de projets et 5 GW fin 2024. L'Île-de-France concentre environ 7 GW de capacité réservée, les Hauts-de-France près de 6 GW. Deux réserves toutefois. Les tickets d'entrée excluent de fait l'investisseur privé, qui ne peut jouer la classe d'actifs que par des véhicules cotés. Et RTE observe que les data centers raccordés depuis deux à trois ans ne consomment en moyenne que 20 % de la puissance qu'ils avaient demandée. La réservation de capacité n'est pas un flux locatif.
Structurer : IR, IS, et le point d'inflexion de 2026
Le choix du véhicule pèse davantage sur le TRI que trente points de base de négociation sur le prix d'achat. Deux évolutions récentes déplacent l'arbitrage.
La loi de financement de la Sécurité sociale pour 2026 porte la CSG sur les revenus du capital de 9,2 à 10,6 %, soit 18,6 % de prélèvements sociaux et un PFU à 31,4 %. Les revenus fonciers et les plus-values immobilières échappent à la hausse et restent à 17,2 %. Conséquence directe : la SCI à l'IR conserve son régime de prélèvements sociaux, tandis que la distribution de dividendes depuis une structure à l'IS coûte 1,4 point de plus qu'en 2025. L'écart entre conserver la trésorerie dans la société et la sortir se creuse.
La SCI à l'IS reste redoutable en phase de constitution : l'amortissement de la construction neutralise le résultat fiscal pendant plusieurs exercices, ce qu'aucune détention à l'IR ne permet. Le prix se paie à la sortie, avec une plus-value professionnelle calculée sur la valeur nette comptable, donc sur la reprise des amortissements. Un actif détenu quinze ans peut ressortir avec une assiette proche du prix de vente intégral. À l'inverse, la SCI à l'IR relève du régime des particuliers, exonération d'impôt sur le revenu à vingt-deux ans et de prélèvements sociaux à trente ans, avec une surtaxe de 2 à 6 % au-delà de 50 000 euros de plus-value nette.
Sur le financement, la ligne de partage est bancaire et non légale. Selon que le dossier est classé « patrimonial » ou « professionnel », le client obtient une durée de vingt ans à taux modéré ou quinze ans à taux plus élevé. L'écart vaut plusieurs points de rentabilité cumulée. Il se joue sur la présentation du dossier, la forme sociale retenue et l'interlocuteur. Une SCI passe souvent en patrimonial ; une SARL ou une SAS, jamais.
Deux points de vigilance à ne pas laisser hors du reporting client. Sur l'IFI, des murs loués nus à un tiers entrent en principe dans l'assiette du redevable, au prorata de sa participation et sous déduction de la dette d'acquisition. L'exonération au titre des biens professionnels suppose que le local soit affecté à l'activité professionnelle principale du redevable : elle vise le dirigeant qui loge sa propre société, pas l'investisseur qui loue à un boulanger. Le point se valide dossier par dossier. Sur la liquidité, il faut compter trois à six mois dans un marché normal, davantage aujourd'hui, avec des diagnostics désormais exigibles avant la promesse.
Reste un levier réellement puissant et rarement exploité par les particuliers : le refinancement. Un actif porté en société, revalorisé et partiellement amorti au plan bancaire, se refinance par inscription hypothécaire. Le propriétaire récupère de la trésorerie, déduit les intérêts, ne déclenche ni plus-value ni droits de mutation. C'est le mécanisme que les foncières utilisent depuis toujours. Il fonctionne d'autant mieux que le taux d'emprunt est bas, ce qui nous ramène au sujet du moment.
Le crowdfunding n'est pas la porte d'entrée
Le financement participatif immobilier est régulièrement présenté comme le ticket d'entrée à 100 euros vers cette classe d'actifs. Les chiffres de 2025 invitent à la prudence. Selon le baromètre Forvis Mazars et France FinTech, le secteur a collecté 845 millions d'euros sur 1 004 projets, en repli de 1,9 %. Surtout, 25 à 30 % des projets accusaient plus de six mois de retard fin 2025 et 20 à 25 % étaient en procédure collective. Le baromètre résume : environ un projet sur deux présente des difficultés significatives. Pour la première fois, il renonce à publier un chiffre de pertes définitives, jugé trop incertain. Koregraf a cessé son activité après retrait d'agrément par l'AMF, WiSEED a été placée en redressement judiciaire avant reprise par Advenis.
La distinction entre financement hypothécaire de premier rang et prise de rang subordonnée derrière une banque change réellement le profil de risque, et elle mérite d'être posée à chaque plateforme. Mais l'agrément PSFP n'est pas une garantie de capital, et recommander ce type de produit sans analyser le porteur de projet expose le conseil à sa responsabilité professionnelle.
L'alternative passive reste la pierre-papier. Selon l'ASPIM, le taux de distribution moyen des SCPI ressort à 4,91 % en 2025, mais la performance globale annuelle n'atteint que 1,46 % une fois intégrée la baisse moyenne des prix de part. Les SCPI commerces affichent 4,1 % de performance globale, les SCPI bureaux à peine zéro, les résidentielles -4,5 %. Et la liquidité n'y est pas davantage acquise : 2,8 milliards d'euros de parts en attente de rachat au 31 décembre 2025, soit 3,1 % de la capitalisation, dont les trois quarts concentrés sur quinze véhicules à prépondérance bureaux.
La sensibilité aux taux reste le juge de paix
Le conflit avec l'Iran engagé en février a provoqué un choc énergétique et une accélération de l'inflation. La BCE a relevé ses taux directeurs de 25 points de base en juin 2026, première hausse depuis 2023, portant le taux de dépôt à 2,25 %. Elle a maintenu ce niveau le 23 juillet, en indiquant surveiller les effets de second tour. L'OAT 10 ans française atteignait 3,65 % fin juin, contre 3,22 % fin février.
Or un actif valorisé par capitalisation obéit à une arithmétique sans nuance. Un local loué 30 000 euros nets et capitalisé à 6 % vaut 500 000 euros. Recapitalisé à 6,5 %, il en vaut 461 500, soit 7,7 % de moins, sans que le loyer ait bougé d'un euro. C'est exactement ce mouvement de décompression que Cushman & Wakefield mesure depuis six mois.
La question des douze prochains mois n'est donc pas de savoir si le commerce de proximité résiste : les chiffres montrent qu'il résiste, et que les boulangeries continuent d'ouvrir pendant que l'habillement indépendant ferme. Elle est de savoir si la prime de risque immobilière se réécartera avant que les loyers ne rattrapent. Avec un ILC à -0,45 %, les loyers ne rattrapent rien. Le prochain conseil des gouverneurs de la BCE se tient le 10 septembre.
#immobilier_commercial