Sommaire
- Ce qu'est réellement un produit structuré
- L'autocall, format dominant
- Garantie en capital, protection en capital : ne pas confondre
- Les indices à décrément : le sujet qui divise
- L'autre indicateur à surveiller : les indices propriétaires
- Performances réelles : ce que disent les données
- L'architecture des frais
- Fiscalité : ce qui change en 2026
- Quelle place dans une allocation ?
- Le risque émetteur, angle mort fréquent
- Liquidité : un mot à manier avec précaution
- Ce que demande désormais le régulateur
- Les pièges récurrents
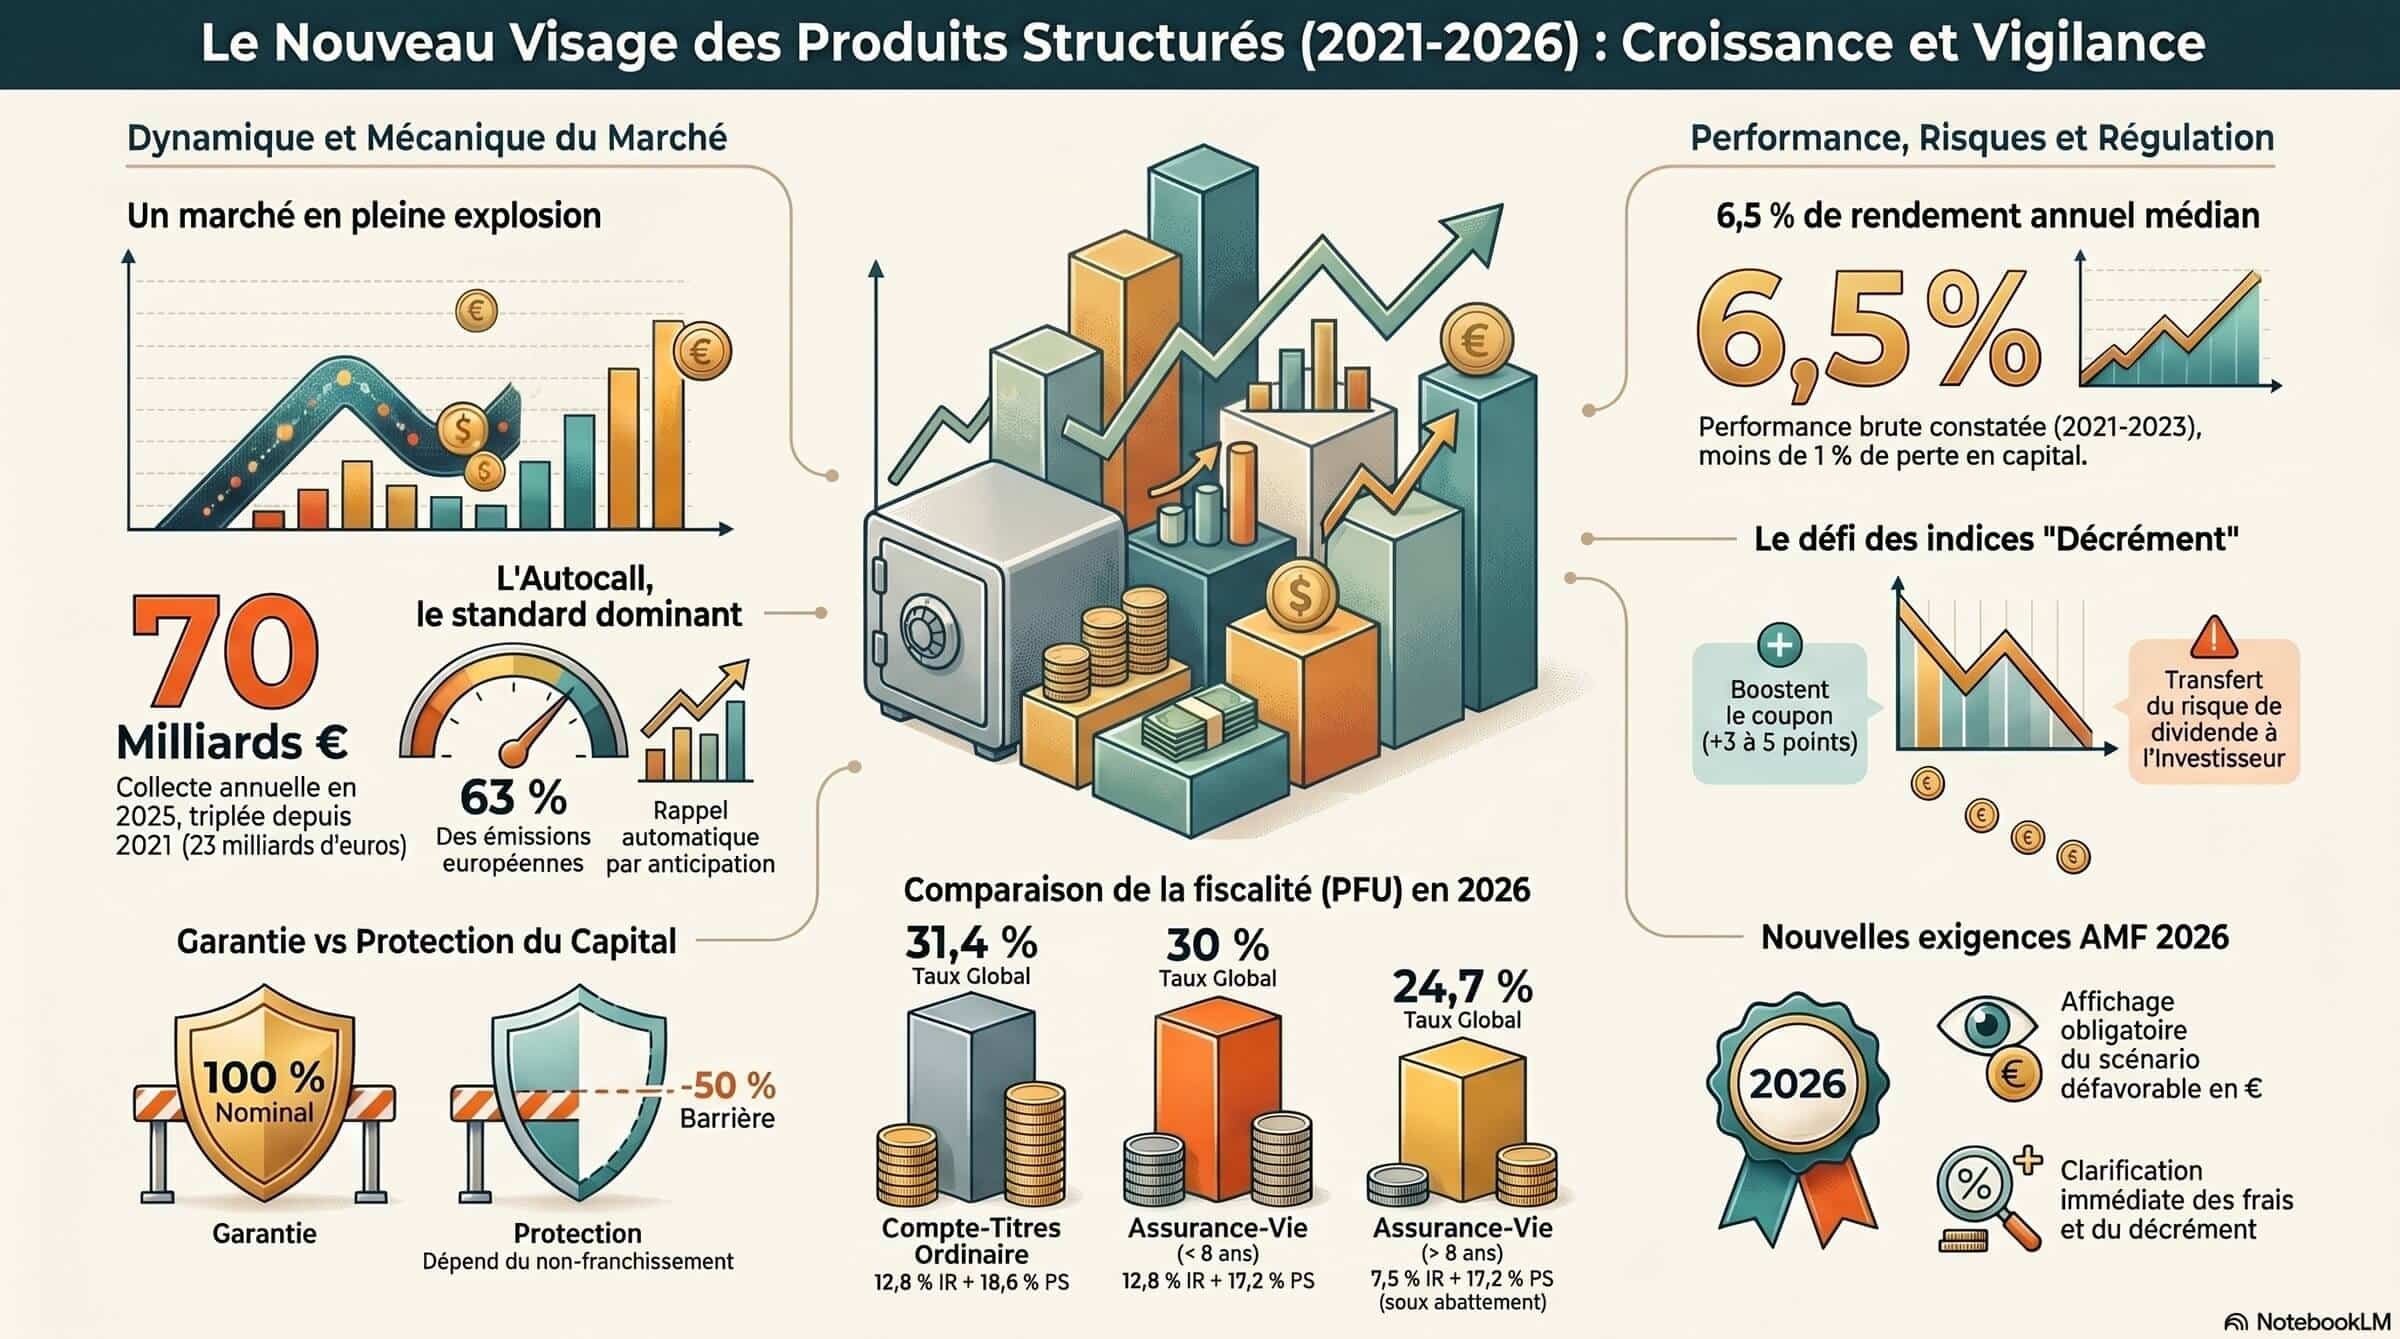
En trois ans, la collecte a triplé. De 23 milliards d'euros en 2021 à près de 70 milliards en 2025, les produits structurés sont devenus l'une des briques les plus discutées des allocations patrimoniales françaises. Le régulateur s'en est aperçu : l'AMF a publié coup sur coup une cartographie conjointe avec l'ACPR en avril 2025, puis une étude dédiée à la lisibilité des brochures en janvier 2026. Sous la croissance, une mue s'opère — et il devient compliqué de placer un client sur un autocall sans avoir tranché plusieurs débats techniques en amont.
Ce qu'est réellement un produit structuré
Un produit structuré est un titre de créance — ou plus rarement un fonds à formule — émis par une banque d'investissement, dont le rendement et le remboursement dépendent d'une formule contractuelle indexée sur un actif sous-jacent. Indice boursier, action, panier d'actions, taux, obligation : à peu près tout actif coté et liquide peut servir de référence. L'intérêt du produit n'est pas dans son enveloppe juridique mais dans la formule qu'elle contient.
La structuration combine généralement trois briques. Une obligation bancaire, qui constitue le socle de rendement et porte le risque crédit de l'émetteur. Une vente d'options de vente (puts) à découvert sur le sous-jacent, qui rapporte une prime tant que les barrières de protection ne sont pas franchies. Et une option d'achat qui déclenche le versement des coupons aux dates d'observation prévues. Plus le sous-jacent est volatile, plus la prime de la vente de puts est élevée, plus le coupon promis est important — au prix d'une probabilité accrue de toucher la barrière de protection.
Cette mécanique change la nature du placement. Sur un ETF, le souscripteur capture la performance brute, dividendes compris. Sur un structuré, les dividendes sont récupérés par la salle de marché pour financer la formule — c'est la rémunération du « jus » qui permet de servir un coupon protégé. La symétrie disparaît : la performance est plafonnée à la hausse, mais lissée à la baisse jusqu'à la barrière de protection.
L'autocall, format dominant
Selon l'EUSIPA, les autocalls représentent 63 % des émissions européennes. Le format est simple : à chaque date d'observation — généralement annuelle —, si le sous-jacent est au-dessus ou au niveau de son strike initial, le produit est rappelé automatiquement et l'investisseur récupère son capital majoré des coupons accumulés. Sinon, on passe à la date suivante, jusqu'à la maturité maximale, souvent fixée à 10 ans.
Exemple typique. Un autocall émis par une banque française sur l'Euro Stoxx 50, durée maximale 10 ans, coupon facial 7 % par an, barrière de protection à -50 % à l'échéance. Si l'indice est positif ou nul à la première date anniversaire, le produit est remboursé : capital + 7 %. S'il faut attendre cinq ans, le client touche 100 + 5 × 7 = 135 %. Si l'indice n'a jamais touché son strike et termine en baisse de moins de 50 % à maturité, capital intégral remboursé sans coupon. Au-delà de -50 % à l'échéance, l'investisseur prend la baisse réelle de l'indice — exactement comme s'il avait été investi en direct.
Deux variantes structurent le reste du marché. Les athena versent le coupon en une seule fois à l'occurrence du rappel ou à la maturité. Les phoenix versent un coupon conditionnel à chaque date d'observation dès que le sous-jacent dépasse une barrière de coupon (souvent fixée plus bas que la barrière de rappel), avec ou sans effet mémoire. Le phoenix avec mémoire est intéressant en marché chahuté : un coupon manqué peut être récupéré lors d'une observation ultérieure favorable.
Garantie en capital, protection en capital : ne pas confondre
La distinction est cardinale et pourtant régulièrement brouillée dans la documentation commerciale.
- La garantie en capital signifie que l'émetteur rembourse 100 % du nominal à l'échéance, indépendamment de l'évolution du sous-jacent. Le rendement est généralement plus faible — autour de 5 % aujourd'hui pour une obligation bancaire à 10 ans, sans condition de coupon.
- La protection en capital garantit le capital uniquement si le sous-jacent ne franchit pas une barrière à la baisse à maturité, typiquement -40 % ou -50 %. Au-delà, l'investisseur subit l'intégralité de la baisse. En contrepartie de ce risque additionnel, le coupon est rehaussé de 2 à 3 points.
Selon la cartographie conjointe AMF-ACPR publiée en avril 2025, la part des produits offrant une protection totale du capital à l'échéance est passée de moins de 1 % des émissions en 2021 à 34 % en 2023. La hausse des taux a rendu compétitive l'obligation bancaire sous-jacente : on peut désormais construire des structurés capital garanti qui battent le fonds en euros sans avoir à vendre de puts.
Les indices à décrément : le sujet qui divise
Impossible de parler de produits structurés en 2026 sans aborder les indices à décrément, qui représentent plus du tiers des émissions et concentrent l'attention du régulateur.
Le mécanisme nait d'un problème concret côté banque. Sur un structuré classique adossé à l'Euro Stoxx 50, l'émetteur doit se couvrir sur le marché des dérivés et provisionner les dividendes futurs du sous-jacent pour pricer la formule. Lorsque les entreprises de la zone euro ont coupé leurs distributions en mars 2020, les banques se sont retrouvées avec des pertes massives sur leurs livres de couverture. Plusieurs centaines de millions d'euros de pertes ont été enregistrés à l'époque par les salles de marché européennes.
La réponse a été l'indice à décrément. Plutôt que de subir le risque d'un dividende variable, la banque construit un indice synthétique qui retranche chaque année un dividende forfaitaire — exprimé en points ou en pourcentage — du niveau de l'indice de référence. Le risque dividende est ainsi transféré à l'investisseur, qui en contrepartie touche un coupon plus élevé : 3 à 5 points de rendement supplémentaire par rapport à un structuré sur l'indice classique.
L'écueil saute aux yeux. Si l'Euro Stoxx 50 distribue historiquement un dividende moyen de l'ordre de 3,5 % et que la banque prélève 5 % via le décrément, l'indice synthétique sous-performe l'indice de référence d'environ 1,5 % par an, mécaniquement. Sans correctif, le marché doit donc monter de 1,5 % par an pour que le produit se rembourse au strike initial — soit un point de départ déjà déficitaire.
D'où l'importance de la dégressivité : les meilleures structurations intègrent un rappel anticipé à -3 % par an, qui compense l'écart négatif entre dividende forfaitaire et dividende réel. Concrètement, le produit se rembourse même si l'indice synthétique baisse de 3 % par observation. C'est devenu un standard pour les conseillers sérieux. Sans cette dégressivité, l'investisseur paie un rendement facial élevé contre une probabilité de rappel mécaniquement abaissée.
L'AMF surveille de très près le sujet. Dans son étude publiée le 29 janvier 2026, le régulateur demande explicitement « des clarifications sur l'usage du mécanisme du décrément » et identifie sept informations clés que toute brochure commerciale devrait afficher dès ses premières pages. La cartographie 2025 souligne par ailleurs que la prépondérance des décréments en points constitue un sujet d'attention, ces derniers étant plus difficilement appréhendables par l'épargnant qu'un décrément en pourcentage.
L'autre indicateur à surveiller : les indices propriétaires
Lorsqu'un structuré est adossé non pas à l'Euro Stoxx 50 ou au S&P 500 mais à un indice au nom long et obscur — « S&P Transatlantic 100 Net Zero EHG », pour prendre un exemple réel —, il s'agit presque toujours d'un indice propriétaire construit par la banque émettrice ou un fournisseur d'indices (S&P, Solactive, MSCI) sur commande. Le S&P 500 standard, malheureusement, est inexploitable pour structurer : volatilité au plus bas, dividendes faibles, donc puts à bas prix et coupons inintéressants. Pour exposer un client au marché américain via un structuré, l'émetteur doit construire un indice synthétique combinant un filtre (ESG, sectoriel, smart beta) et un décrément.
Le point à vérifier n'est pas le nom de l'indice — souvent volontairement exotique pour des raisons marketing — mais sa composition réelle. Quand on ouvre le KID PRIIPs et qu'on consulte les dix premières lignes du panier, on trouve généralement les valeurs habituelles : Apple, Microsoft, Amazon, Coca-Cola, Nike. L'enrobage marketing dissimule rarement une véritable exotisation du sous-jacent. En revanche, le niveau du décrément et l'historique de performance de l'indice synthétique versus son indice de référence doivent être documentés ligne à ligne.
Performances réelles : ce que disent les données
Le débat sur l'utilité économique des produits structurés est ancien. Les détracteurs pointent les frais empilés et la sous-performance par rapport à un investissement direct en actions. Les promoteurs mettent en avant la lisibilité du gain, la protection conditionnelle et la discipline d'allocation.
La cartographie AMF-ACPR apporte des données objectives sur la période 2021-2023, sous réserve qu'elle couvre un marché majoritairement haussier :
S'agissant des performances brutes des produits structurés, elles sont très largement positives dans la plupart des cas, y compris lorsqu'elles sont corrigées de l'inflation. En revanche, ces produits apparaissent comme relativement peu performants comparés à des investissements en boursier traditionnels, investissements en actions et en obligations. Enfin, les produits les plus complexes sont les moins performants.Les chiffres clés du rapport :
- Rendement annuel médian brut de 6,5 % sur les produits remboursés entre 2021 et 2023
- Moins de 1 % des produits ayant subi une perte en capital à l'échéance sur la période
- 39 % des produits notés SRI 1 à 3 en 2023, contre 9 % en 2021
- L'assurance-vie représente environ 80 % des souscriptions, contre 20 % en compte-titres
Ces chiffres méritent une lecture critique. La période couverte (2021-2023) a été marquée par une remontée des taux qui a mécaniquement protégé les structurés capital garanti, et par un marché actions globalement positif qui a multiplié les rappels anticipés. Les rares pertes en capital concentrées sur la période concernent presque exclusivement des produits adossés à des actions individuelles défaillantes (Casino, Orpea) ou à des dettes ayant fait défaut — exactement les mêmes pertes qu'aurait subies un investisseur ayant acheté ces titres en direct.
L'architecture des frais
Question récurrente côté distributeur : comment l'investisseur final peut-il être gagnant avec trois couches de marge empilées ?
Schéma type. La banque émettrice prend une marge de structuration à la mise en place, sans frais récurrents. Le courtier conseil — Equitim, Zenith Capital, Finaval, Irbis et les autres acteurs réunis au sein de l'association France Produits Structurés créée en 2025 — prend également une commission de mise en place. Le distributeur final (CGP, banque privée, réseau) facture un upfront, qui s'établit selon les données du marché entre 0 et 6 % du nominal, avec une médiane autour de 3 %.
Sur un produit qui dure 10 ans en maximum, une enveloppe globale de frais à 5 % représente environ 0,5 % par an — un niveau comparable à beaucoup de fonds gérés activement, et parfois proche d'un ETF avec sa propre couche de frais de distribution. La critique tient surtout sur les autocalls très courts, rappelés en première année : la marge de structuration y est intégralement amortie sur 12 mois, ce qui dégrade fortement le rendement net.
Le point réel d'attention n'est pas le niveau de frais en valeur absolue, mais l'incitation économique qu'il crée. Quand un autocall est rappelé chaque année, le distributeur capte un nouvel upfront sur le réinvestissement du capital — d'où la tentation, signalée par l'AMF, de renouveler en boucle des structurés sur le même client sans démontrer la valeur ajoutée du nouveau produit par rapport à l'ancien.
Fiscalité : ce qui change en 2026
Le sujet n'est pas anecdotique. La loi de financement de la sécurité sociale pour 2026 a relevé le taux de CSG sur les revenus du capital de 9,2 % à 10,6 %. Conséquence directe : les prélèvements sociaux passent de 17,2 % à 18,6 %, et le PFU global de 30 % à 31,4 %.
Mais le législateur a exclu l'assurance-vie de cette hausse. Les contrats d'assurance-vie conservent un taux de prélèvements sociaux à 17,2 % et un PFU à 30 %. L'écart, qui peut paraître mineur (1,4 point), devient significatif sur la durée et sur les capitaux importants.
| Enveloppe | PFU 2026 | Détails |
|---|---|---|
| Compte-titres ordinaire | 31,4 % | 12,8 % IR + 18,6 % PS |
| Assurance-vie (avant 8 ans) | 30 % | 12,8 % IR + 17,2 % PS |
| Assurance-vie (après 8 ans, sous abattement) | 24,7 % | 7,5 % IR + 17,2 % PS, après abattement annuel 4 600 € / 9 200 € |
| PER (rachat avant retraite) | 31,4 % | Sur les produits — la sortie en rente ou capital suit son propre régime |
Le différentiel rend l'assurance-vie d'autant plus attractive pour loger un produit structuré, à condition de vérifier l'éligibilité du support auprès de l'assureur — tous les contrats ne référencent pas tous les produits. Côté PER, l'horizon long du contrat justifie souvent des structurations plus risquées (SRI 5 à 7), avec des rendements visés de 8 à 10 %.
Quelle place dans une allocation ?
La doctrine de marché qui se dégage chez les acteurs sérieux du secteur s'établit autour de quelques principes simples :
- Plafonner la poche structurée à 25-30 % du patrimoine financier liquide pour un client patrimonial standard. Au-delà, la dépendance à une typologie de produits devient excessive.
- Diversifier au sein même de la poche : plusieurs émetteurs (jamais plus de 30 % sur une seule banque), plusieurs sous-jacents (zones géographiques, secteurs, actions vs. indices), plusieurs maturités et plusieurs formules (capital garanti / protection en capital, autocall / phoenix, exposition value / exposition croissance).
- Privilégier les sous-jacents lisibles. Une protection à -50 % sur Orpea n'a rien à voir avec une protection à -50 % sur L'Oréal. La barrière facialement identique cache des risques de probabilité radicalement différents.
- Refuser la course au rendement. Un coupon de 12 ou 15 % par an sur un sous-jacent sectoriel chahuté signale une probabilité élevée de toucher la barrière. Mieux vaut deux produits à 6,5 % sur indices européens diversifiés qu'un produit à 12 % sur un panier d'actions value sous tension.
Le scénario favorable au structuré reste un marché latéral ou modérément baissier sur le moyen terme. Si le client est convaincu que les actions vont monter linéairement de 10 % par an pendant cinq ans, il n'a aucun intérêt à plafonner sa performance via un coupon : un ETF actions et la patience suffisent. Le structuré prend tout son sens en haut de cycle, lorsque les valorisations sont tendues mais qu'un retournement franc n'est pas anticipé — précisément la configuration de marché actuelle.
Le risque émetteur, angle mort fréquent
Le rappel est nécessaire mais souvent éludé. Un produit structuré est un titre de créance. Si la banque émettrice fait défaut, l'investisseur devient créancier au même titre que les autres porteurs obligataires senior, avec un taux de recouvrement historiquement de l'ordre de 10 à 15 % en cas de défaut bancaire majeur. C'est arrivé : Lehman Brothers en 2008, plus récemment Credit Suisse en 2023 — la fusion-absorption par UBS a évité le défaut technique, mais a inquiété les porteurs de produits structurés Credit Suisse pendant plusieurs semaines.
L'argument du « too big to fail » appliqué aux banques systémiques européennes a sa logique post-2008 : les autorités prudentielles n'envisagent plus de laisser un acteur tier 1 s'effondrer sans intervention. Mais l'argument est de nature politique, pas contractuelle. Pour un client patrimonial sérieux, deux règles tiennent : ne pas concentrer ses structurés sur un seul émetteur, et privilégier les banques de meilleure qualité de crédit (les ratings et ratios de solvabilité sont publics — il n'y a aucune raison de ne pas les consulter avant d'investir 200 000 euros).
Liquidité : un mot à manier avec précaution
Tous les produits structurés disposent d'une valeur liquidative quotidienne et peuvent être revendus sur le marché secondaire. Mais sortir avant maturité signifie céder à la valeur de marché, qui peut s'écarter significativement du nominal — particulièrement en phase de stress ou lorsque le sous-jacent a fortement baissé.
La pleine valeur du contrat ne s'applique qu'aux dates d'observation prévues. Sortir prématurément en plein creux signifie céder à la valeur mark-to-market d'une formule qui n'a pas atteint son point de remboursement — souvent avec une décote de 10 à 30 % par rapport au nominal selon les conditions de marché. La liquidité technique existe, la liquidité économique beaucoup moins.
Ce que demande désormais le régulateur
L'étude AMF de janvier 2026 a clarifié plusieurs points sur la documentation commerciale. Sans modifier la doctrine en vigueur (Position-recommandation AMF DOC-2010-05, Recommandation ACPR 2016-R-04), le régulateur formule des bonnes pratiques que tout distributeur sérieux devrait intégrer immédiatement à ses processus :
- Affichage clair du scénario défavorable et de la perte en capital potentielle, exprimée en euros et pas seulement en pourcentage du sous-jacent
- Explicitation du mécanisme du décrément et de son impact en cas de marché baissier
- Présentation séparée et lisible des frais de distribution dans la documentation
- Précautions renforcées sur l'usage du terme « sous-jacent » et sur les simulations de performance, qui ne doivent pas surreprésenter les scénarios favorables
- Renforcement de la gouvernance produits et de la vérification d'adéquation dans le cadre du conseil en investissement
L'AMF a inscrit la surveillance des produits structurés parmi ses priorités d'action pour 2026. Côté distribution, l'enjeu n'est pas seulement de se conformer aux exigences, mais de documenter la valeur ajoutée du conseil — exigence centrale du devoir de conseil qui pèse sur les CGP et les banquiers privés.
Les pièges récurrents
Pour clore, une liste des erreurs qu'on observe régulièrement chez les conseillers non spécialisés :
- Empiler des produits sans diversifier les émetteurs. Un client avec 100 % de sa poche structurée chez deux banques françaises porte un risque crédit concentré qui ne se voit dans aucun reporting.
- Renouveler en boucle sans réévaluer l'allocation. Le réinvestissement automatique du capital rappelé est confortable côté distributeur, mais l'AMF ciblera précisément ce point dans ses contrôles.
- Communiquer sur le coupon facial sans expliquer le décrément. Un client qui voit « 7,5 % par an » sur sa brochure et découvre cinq ans plus tard que son indice synthétique a perdu 10 % alors que l'indice de référence en a gagné 5 mémorise rarement bien la mésaventure.
- Sous-estimer la dérive marketing des sous-jacents. Un panier sectoriel niche, un indice climat exotique, une smart beta value-momentum… plus le sous-jacent est exotique, plus l'investisseur s'éloigne de quelque chose qu'il peut suivre lui-même.
- Confondre liquidité technique et liquidité économique. « Vous pouvez sortir à tout moment » est exact mais trompeur quand la valeur mark-to-market est à 75.
Le marché continue de croître à un rythme de 30 % par an, l'industrie se professionnalise — la création de France Produits Structurés en 2025 illustre cette ambition d'autorégulation. Reste un sujet ouvert : la qualité de la pédagogie côté distributeur final, à laquelle l'AMF a manifestement décidé de prêter attention.